

Ada kalanya seseorang merasa sudah berhati-hati menggunakan uang, tetapi hasil akhirnya tetap tidak sesuai harapan. Tabungan sulit bertambah, kebutuhan bulanan terus meningkat, dan rencana jangka panjang berulang kali tertunda. Situasi ini tidak selalu disebabkan oleh penghasilan yang rendah. Terkadang, masalahnya terletak pada keputusan kecil yang dilakukan berulang kali tanpa disadari dampaknya.
Kesadaran finansial membantu seseorang melihat hubungan antara kebiasaan hari ini dan kondisi ekonomi pada masa mendatang. Ketika setiap pengeluaran dipertimbangkan berdasarkan kebutuhan serta kemampuan, uang dapat digunakan dengan lebih terarah tanpa harus menghilangkan kenyamanan hidup.
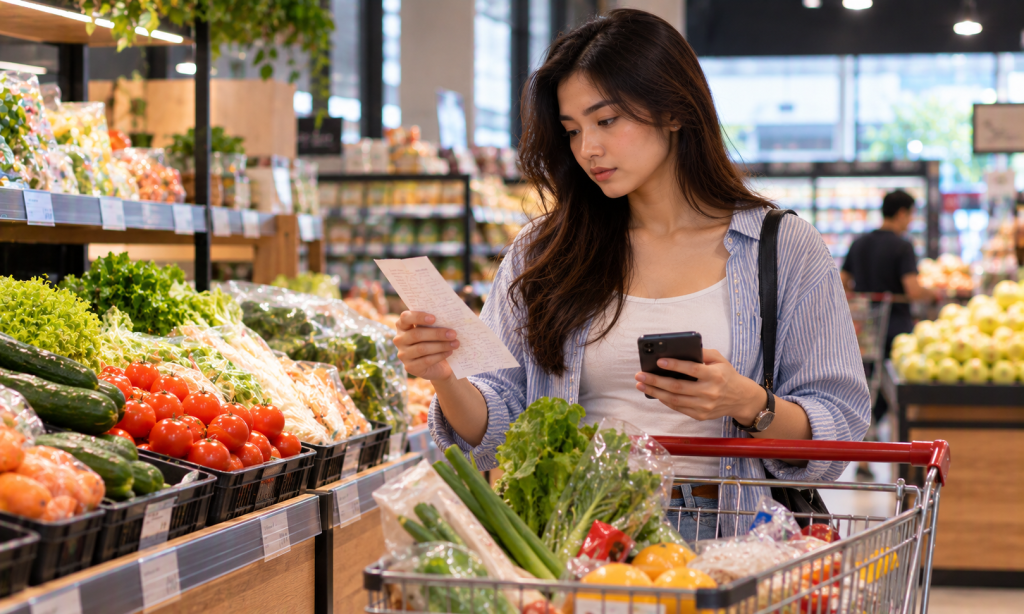
Memahami Kebiasaan yang Membentuk Kondisi Keuangan
Setiap orang memiliki pola penggunaan uang yang berbeda. Ada yang terbiasa menyisihkan tabungan di awal bulan, sementara yang lain menunggu hingga seluruh kebutuhan terpenuhi. Ada pula yang sering melakukan pembelian spontan karena diskon atau pengaruh lingkungan.
Kebiasaan tersebut mungkin terlihat sederhana, tetapi dampaknya dapat terasa setelah beberapa bulan. Pengeluaran yang tidak direncanakan bisa mengurangi kesempatan untuk membayar utang lebih cepat, menambah dana darurat, atau mempersiapkan kebutuhan keluarga.
Salah satu langkah yang bermanfaat adalah mengevaluasi transaksi selama satu bulan penuh. Kelompokkan pengeluaran menjadi kebutuhan pokok, kewajiban rutin, tabungan, dan keinginan pribadi. Dari sana, akan terlihat bagian mana yang sudah seimbang dan bagian mana yang membutuhkan penyesuaian.
Tujuannya bukan menyalahkan kebiasaan sebelumnya, melainkan memperoleh gambaran nyata agar keputusan berikutnya lebih baik.
Mengapa Tujuan Finansial Perlu Dibuat Lebih Spesifik?
Keinginan untuk hidup lebih sejahtera sering kali terlalu luas untuk dijadikan dasar tindakan. Target seperti ingin memiliki tabungan lebih banyak akan lebih mudah dijalankan jika diubah menjadi sasaran yang jelas, misalnya mengumpulkan dana darurat sebesar jumlah tertentu dalam jangka waktu yang realistis.
Tujuan yang spesifik membantu seseorang menentukan berapa banyak uang yang perlu disisihkan dan berapa lama prosesnya mungkin berlangsung. Jika target belum tercapai, kemajuannya juga lebih mudah diperiksa.
Penting untuk menyesuaikan sasaran dengan keadaan pribadi. Seseorang yang memiliki tanggungan keluarga tentu membutuhkan pembagian anggaran berbeda dari seseorang yang baru mulai bekerja. Tidak perlu memaksakan target yang terlalu tinggi hingga kebutuhan sehari-hari justru terganggu.
Kemajuan yang bertahap tetap berarti selama arahnya jelas dan dapat dipertahankan.
Keuntungan dari Kebiasaan Mengelola Uang dengan Sadar
Kesadaran finansial memberikan manfaat yang melampaui kemampuan menabung. Ketika uang dikelola secara teratur, beberapa perubahan positif dapat dirasakan:
- Pengeluaran lebih terukur: Setiap transaksi dapat dibandingkan dengan anggaran sehingga pembelian impulsif lebih mudah dikendalikan.
- Prioritas tidak mudah tergeser: Kebutuhan penting tetap didahulukan meskipun ada penawaran menarik atau keinginan sesaat.
- Dana cadangan lebih mudah dibangun: Penyisihan rutin membantu menyiapkan perlindungan untuk kebutuhan yang tidak terduga.
- Pengelolaan utang menjadi lebih terarah: Catatan kewajiban membantu menentukan pembayaran yang perlu diprioritaskan.
- Perencanaan masa depan lebih realistis: Tujuan seperti pendidikan, tempat tinggal, dan pensiun dapat disiapkan sesuai kemampuan.
Keuntungan tersebut berkembang melalui konsistensi. Bahkan perubahan sederhana, seperti memeriksa pengeluaran setiap akhir pekan, dapat membantu menjaga rencana keuangan tetap sesuai dengan kondisi terbaru.
Berhati-hati Saat Memilih Layanan di Era Digital
Kemajuan teknologi membuat transaksi semakin praktis. Banyak layanan dapat digunakan tanpa harus meninggalkan rumah, mulai dari pembayaran kebutuhan hingga berbagai bentuk hiburan. Namun, kemudahan akses sebaiknya tidak menggantikan pertimbangan yang matang.
Sebelum menggunakan suatu platform, perhatikan jenis layanan, ketentuan penggunaan, biaya yang mungkin timbul, dan keamanan informasi pribadi. Jangan langsung mengambil keputusan hanya karena promosi atau klaim yang terdengar menarik.
Ketika menemukan platform seperti NUSA365, penting untuk memahami terlebih dahulu layanan yang tersedia dan risiko yang berkaitan dengannya. Jika suatu aktivitas melibatkan taruhan atau perjudian, hasilnya tidak dapat dipastikan dan kerugian finansial mungkin terjadi. Aktivitas tersebut bukan sumber pendapatan yang dapat diandalkan maupun strategi untuk membangun kekayaan.
Dana kebutuhan pokok, uang pembayaran utang, tabungan pendidikan, dan dana darurat sebaiknya tidak digunakan untuk aktivitas berisiko. Menentukan batas pengeluaran sebelum bertransaksi membantu menjaga agar keputusan mengenai hiburan tidak mengganggu tanggung jawab finansial.
Menghadapi Perubahan dengan Persiapan yang Lebih Baik
Kondisi ekonomi pribadi dapat berubah karena berbagai hal, seperti pergantian pekerjaan, kebutuhan kesehatan, atau bertambahnya tanggung jawab keluarga. Persiapan yang baik tidak menghilangkan seluruh risiko, tetapi dapat mengurangi dampaknya.
Dana darurat menjadi salah satu bentuk perlindungan yang penting. Mulailah dengan nominal yang sesuai kemampuan, kemudian tingkatkan secara bertahap. Jika memungkinkan, bangun cadangan yang mampu menutupi beberapa bulan kebutuhan pokok berdasarkan kestabilan penghasilan dan jumlah tanggungan.
Selain menabung, pertimbangkan juga perlindungan terhadap pengeluaran yang terlalu besar. Hindari mengambil cicilan baru sebelum menghitung seluruh kewajiban bulanan. Pastikan masih tersedia uang untuk kebutuhan utama dan tidak seluruh pendapatan habis untuk pembayaran utang.
Perencanaan semacam ini memberikan ruang untuk menyesuaikan diri ketika keadaan berubah tanpa harus langsung mengambil keputusan yang berisiko.
Menjadikan Kesadaran Finansial sebagai Rutinitas
Mengelola uang bukan pekerjaan yang selesai setelah anggaran dibuat. Kondisi kehidupan terus bergerak, sehingga rencana perlu diperiksa dan diperbarui secara berkala.
Luangkan waktu setiap bulan untuk melihat perkembangan tabungan, memeriksa kewajiban, dan menilai apakah pengeluaran masih sesuai prioritas. Jika ada bagian yang tidak berjalan, cari penyebabnya lalu lakukan perubahan secara bertahap.
Pada akhirnya, kondisi finansial yang lebih sehat tumbuh dari pemahaman terhadap kebiasaan sendiri. Dengan menetapkan tujuan yang jelas, menggunakan uang sesuai kemampuan, serta mempertimbangkan risiko sebelum mengambil keputusan, seseorang dapat membangun fondasi yang lebih kuat untuk menjalani kehidupan saat ini sekaligus mempersiapkan masa depan.